
قراءة في 15 دقيقة
محتويات المقال
- استرداد ضريبة مساكن المواطنين باختصار
- من يحق له استرداد ضريبة مساكن المواطنين؟
- استرداد الضريبة لفيلا جديدة: المسكن الرئيسي
- ما الذي يُقبل
- بنود جديدة سارية من 1 يناير 2026
- مهلة التقديم لفيلا جديدة
- مستندات استرداد الضريبة لمسكن جديد
- خطوات استرداد الضريبة في EmaraTax
- أسباب شائعة لتأخر طلب الاسترداد أو رفضه
- استرداد الضريبة للإضافات اللاحقة: الملاحق والمجالس وبنايات الخدمات
- القاعدة العامة
- إضافات تقول الهيئة إنها قد تُقبل
- إضافات لا تُقبل عادةً
- بنايات الخدمات وغرف العمالة: اقرأ قائمة 2026 بدقة
- التخطيط مع المقاول والاستشاري
- الأسئلة الشائعة
- ما مهلة استرداد ضريبة مساكن المواطنين؟
- هل يشمل الاسترداد ملحق الفيلا أو التوسعة؟
- هل غرفة الخادمة أو السائق أو الكراج قابلة للاسترداد؟
- كم يستغرق الاسترداد وكم يكلّف؟
- المصادر الرسمية
استرداد ضريبة مساكن المواطنين يعيد إليك ضريبة القيمة المضافة التي تدفعها للمقاول والاستشاري وموردي المواد عند بناء مسكنك الخاص، بشرط أن تستوفي البناية والمتقدّم والمستندات شروط الهيئة الاتحادية للضرائب. يتبع هذا الدليل دليل الهيئة الرسمي VATGRH1 (يونيو 2026) وصفحة الخدمة لديها: من يستحق الاسترداد، وما المصروفات المقبولة، والمهلة، والمستندات، وخطوات التقديم في EmaraTax، مع قسم مستقل عمّا يحدث عند إضافة ملحق أو بناية خدمات لاحقاً.
استرداد ضريبة مساكن المواطنين باختصار
- البرنامج للشخص الطبيعي المواطن الذي يحمل بيانات الأسرة (Family Data) ويبني مسكناً جديداً يُستخدم حصراً سكناً له ولأسرته (الدليل VATGRH1، البندان 3.3 و3.4.1).
- يُرفع الطلب إلى الهيئة عبر EmaraTax أو تطبيق «مسكن» (Maskan) خلال 12 شهراً من الإنجاز، تُحسب من الأسبق بين تاريخ شغل المسكن وتاريخ شهادة إنجاز المبنى (البند 4.1).
- يُقبل طلب واحد فقط لكل مسكن، باستثناءين: دفعات الاحتجاز (Retention)، والإضافة اللاحقة المدعومة بشهادة إنجاز جديدة (البند 3.1؛ الأسئلة الشائعة في صفحة الخدمة، السؤال 2).
- التقديم مجاني. والمعالجة 25 يوم عمل في صفحة الخدمة وحتى 20 يوم عمل في الدليل، فاعتمد المدة الأطول في تخطيطك.
- الدليل غير ملزم قانوناً. والأساس القانوني هو المادة 66 من اللائحة التنفيذية لقانون ضريبة القيمة المضافة (قرار مجلس الوزراء رقم 52 لسنة 2017) بموجب المرسوم بقانون اتحادي رقم 8 لسنة 2017.
من يحق له استرداد ضريبة مساكن المواطنين؟
تتلخص الشروط الواردة في الدليل في أربع نقاط يجب توافرها جميعاً حتى يُنظر في الطلب. وتُعالج مهلة الـ12 شهراً في قسم مستقل لاحقاً.
- المتقدّم مواطن إماراتي شخص طبيعي. لا يمكن لشركة التقديم. ويجب أن يحمل المتقدّم بيانات الأسرة، وهي البديل الرقمي لخلاصة القيد منذ 2024 (البند 3.3؛ المادة 66(2)(أ) من اللائحة التنفيذية).
- المتقدّم يملك الأرض أو يشتريها ويبني مسكنه الخاص أو يكلّف من يبنيه (البند 3.1). وتطلب قائمة المستندات إثبات ملكية القطعة (البند 5.1).
- البناية جديدة وهي مسكن. يعرّف الدليل المسكن بأنه بناية مشيّدة حديثاً، بما فيه الفلل والمنازل المتلاصقة، يُستخدم بصورة رئيسية سكناً خاصاً، ويضم على الأقل مرافق طبخ ودورة مياه وأماكن نوم (البند 3.2). ولا تُعدّ مسكناً البنايات المسجلة لأغراض تجارية كالشقق الفندقية والشقق المخدومة وبيوت الضيافة.
- الاستخدام سكني حصراً. لا تُقبل بناية ستؤجَّر لشخص آخر. وإذا تغيّر الاستخدام بعد الاسترداد وجب إبلاغ الهيئة وقد يُطلب ردّ الضريبة المستردة (البند 3.4.1 والملاحظة في البند 3.4.2؛ المادة 66(5)). ولا يغيّر الطابع السكني استخدام جزء صغير من البناية مكتباً أو مكان عمل من قِبل ساكنيه (البند 3.2).
وإذا تعدّد ملاك العقار فيفوّضون أحدهم بوكالة موثّقة لطلب الاسترداد واستلامه. وتذكر الهيئة غياب الوكالة بين الأخطاء الشائعة (البند 5.3).
استرداد الضريبة لفيلا جديدة: المسكن الرئيسي
يغطي هذا القسم الحالة المعتادة: تملك قطعة أرض، وتعيّن استشارياً ومقاولاً مرخّصين، وتبني فيلا جديدة تسكنها. للجانب الإنشائي راجع دليل بناء فيلا في دبي. وهذا ما تقوله الهيئة عن الاسترداد.
ما الذي يُقبل
يجوز استرداد الضريبة عن فئتين من المصروفات (البند 3.4.2؛ المادة 66(6)):
- مواد البناء، أي السلع التي يُدخلها البنّاؤون عادةً في البناية السكنية أو موقعها، باستثناء الأثاث والأجهزة الكهربائية.
- خدمات المقاولين، ومنها خدمات البنّائين والمعماريين والمهندسين وما يشبهها مما يلزم لإتمام المسكن.
تُعدّ السلعة مدمجة في المبنى إذا احتاج تثبيتها أو نزعها إلى أدوات أو ترك البناية بحاجة إلى إصلاح. ومن أمثلة الدليل على ما يمكن المطالبة به: التكييف المركزي ووحدات السبليت، والأبواب، وأجهزة إنذار الحريق وكواشف الدخان، والأرضيات عدا السجاد غير المثبّت، وأحواض المطبخ وأسطح العمل والخزائن المثبّتة، والوحدات الصحية ووحدات الاستحمام، وإطارات النوافذ والزجاج، والأسلاك المدمجة في هيكل البناية. ويضيف الملحق 1 تجهيزات الإنارة ومقابس الكهرباء والمصاعد والألواح الشمسية والمزاريب والسياج الدائم حول حدود المسكن وخدمات الإشراف على البناية.
غير قابل للاسترداد بحسب الملحق 1: الأثاث غير المثبّت والستائر والسجاد غير المثبّت، وأجهزة المطبخ كالثلاجات وغسالات الصحون والأفران، وأجهزة الصوت، وكاميرات المراقبة، والهواتف، وألعاب الأطفال، وأثاث الحدائق والزينة والمخازن. ويرد هنا استبعاد كاميرات المراقبة، بينما تُقبل من 2026 أنظمة الأمان والمنزل الذكي المثبّتة والمدمجة في المسكن ضمن منظومة متكاملة (انظر أدناه). ولا يوفّق الدليل بين النصين، فاعتبر الكاميرات المنفردة غير مقبولة واسأل الهيئة عن المنظومة المتكاملة.
بنود جديدة سارية من 1 يناير 2026
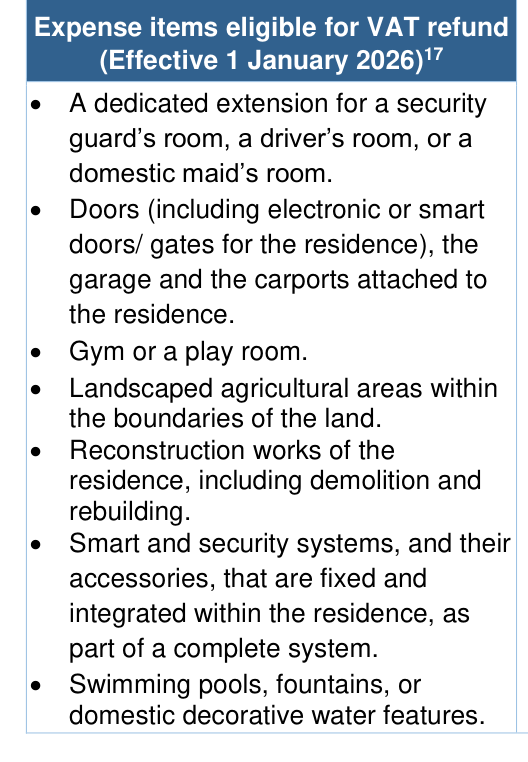
أضاف قرار الهيئة الاتحادية للضرائب رقم 5 لسنة 2026، الصادر في 2 يونيو 2026 والساري من 1 يناير 2026، بنوداً إلى القائمة. ووفق الملحق 1 من الدليل أصبحت مقبولة، إذا توافرت بقية الشروط: امتداد مخصص لغرفة حارس أو سائق أو عاملة منزل؛ والأبواب، ومنها الأبواب والبوابات الإلكترونية أو الذكية، والكراج والمظلات الملحقة بالمسكن؛ وصالة رياضية أو غرفة ألعاب؛ والمساحات الزراعية المنسّقة داخل حدود الأرض؛ وأعمال إعادة بناء المسكن بما فيها الهدم وإعادة البناء؛ وأنظمة الأمان والمنزل الذكي المثبّتة والمدمجة في المسكن ضمن منظومة متكاملة؛ وأحواض السباحة والنوافير أو المجسّمات المائية الزخرفية المنزلية. وتذكر الهيئة في إعلانها بتاريخ 9 يونيو 2026 أن هذه العناصر يجب أن تكون جزءاً لا يتجزأ من المسكن الجديد، ومبنية على القطعة نفسها، وتخدم المسكن الرئيسي مباشرة، وأن المبادرة تنطبق على جميع طلبات الاسترداد المقدَّمة في 1 يناير 2026 أو بعده متى توافرت كل الشروط. فلا يُستبعد مسكن أُنجز في 2025 لهذا السبب وحده، لكن الشروط ومهلة الـ12 شهراً تبقى سارية.
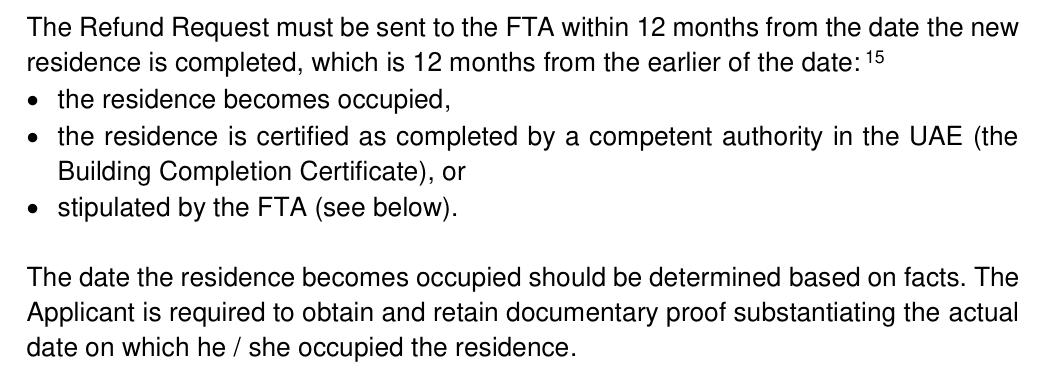
مهلة التقديم لفيلا جديدة
يجب أن يصل الطلب إلى الهيئة خلال 12 شهراً من الإنجاز. وتبدأ الأشهر الاثنا عشر من الأسبق بين تاريخ شغل المسكن وتاريخ شهادة إنجاز المبنى (البند 4.1؛ المادة 66(3)). وللهيئة أن تحدد تاريخاً آخر. ويُحدَّد تاريخ الشغل بالوقائع، فاحتفظ بإثبات يوم انتقالك. وفي حالات محدودة (سبب يمنع التقديم في الوقت كالخدمة العسكرية أو المرض، أو نزاع قانوني على المسكن، أو أعمال فنية معلّقة قبل جاهزية المسكن) يُعتبر تاريخ الإنجاز هو تاريخ انتهاء الحدث، وفق تقدير الهيئة. وتصيغ نشرة الهيئة لبناة المساكن الأمر بصورة أبسط: 12 شهراً من تاريخ شهادة إنجاز المبنى، على أن تكون كل المصروفات قد أُنفقت قبل تقديم الطلب. ويعتمد الدليل قاعدة الأسبق، فقدّم الطلب مبكراً قدر الإمكان.
وإن كنت ستحتجز جزءاً من مستحقات المقاول إلى ما بعد 12 شهراً فاذكر ذلك في الطلب الأول. ثم يمكنك تقديم طلب إضافي واحد خلال 6 أشهر من دفعة الاحتجاز، أو طلب مجمّع إذا قُدّم خلال 6 أشهر من أول دفعة (البند 4.2). وهذا هو الطلب الثاني الذي تسمح به قاعدة الطلب الواحد.
مستندات استرداد الضريبة لمسكن جديد
يطلب الدليل (البند 5.1) المستندات التالية مع الطلب:
- الهوية الإماراتية وبيانات الأسرة (رقم تسلسل الأسرة).
- شهادة إنجاز المبنى ورخصة البناء ومخطط الموقع وإثبات ملكية القطعة.
- خطاب أو شهادة مختومة من البنك فيها اسم صاحب الحساب واسم البنك ورقم الآيبان.
- وكالة إذا قدّم الطلب شخص نيابة عن المالك، أو إذن المحكمة للقاصرين.
تُحال الطلبات المستوفية للشروط إلى جهة تحقق تعيّنها الهيئة ولا تتقاضى رسوماً من المواطنين. وقد تطلب المخطط المعماري في صفحة واحدة، وجدول الكميات، وعقدَي المقاولة والاستشارة مع ملاحقهما، وأوامر التغيير، وإشعارات الدائن، وبياناً بأي منحة أو قرض، والفواتير الضريبية مع إثبات الدفع (ختم «مدفوع» أو إيصالات).
الفواتير هي الجزء الأكبر من العمل. تريد الهيئة مستنداً بعنوان «فاتورة ضريبية» باسم المالك الكامل كما في الرخصة وشهادة الإنجاز، برقم تسلسلي فريد ورقم التسجيل الضريبي للمورّد أو المقاول أو الاستشاري، ووصف واضح للعمل وقيمة الضريبة الصحيحة. ويقول الدليل (البند 5.1) إن الفواتير الضريبية المبسّطة لن تُقبل، لكن صفحة الخدمة (السؤال 1 من الأسئلة الشائعة) تعدّد البيانات التي يجب أن تحملها الفاتورة المبسّطة لغرض الاسترداد: عبارة «فاتورة ضريبية»، والاسم الكامل للمالك أو المتقدّم، ورقماً مرجعياً، وتاريخ الإصدار، واسم المورّد وعنوانه ورقمه الضريبي، والمبلغ الخاضع للضريبة وقيمتها والإجمالي، ووصف السلع أو الخدمات. والنصان مختلفان، فتأكد من الهيئة قبل الاعتماد على فاتورة مبسّطة، واطلب من الموردين فاتورة ضريبية كاملة. ويقبل الدليل بديلاً عن ذلك فاتورة تتضمن اسمك الكامل وتوقيعك ورقم هويتك الإماراتية إقراراً بأن التكلفة تحمّلتها بالنيابة عنك، ورقم القطعة الكامل أو عنوان الشارع مع بيان أنه رقم قطعة. وتضيف صفحة الخدمة أن تاريخ الفاتورة يجب ألا يتجاوز تاريخ آخر مستند يُرفع إلى جهة التحقق. وإذا صدرت الفاتورة باسم مقاول أو وكيل بدل المالك فيجب أن تنص على أنها لاستخدام المتقدّم وتذكر بيانات البناية ومنها رقم القطعة، وأن يؤكد مُصدرها أنه لا يستردّ الضريبة نفسها. وعند التعاقد مع الاستشاري والمقاول اتفق على أن تصدر كل فاتورة باسمك مع رقم القطعة منذ الفاتورة الأولى. راجع أيضاً مراحل بناء الفيلا ودليل شهادة الإنجاز، فتاريخ الشهادة يبدأ منه حساب الأشهر الاثني عشر.
خطوات استرداد الضريبة في EmaraTax
تُقدَّم الطلبات كلها عبر EmaraTax أو تطبيق «مسكن» وهما متزامنان. ويتم الدخول إلى «مسكن» بالهوية الرقمية (UAE PASS) وفق خطوات صفحة الخدمة. ومسار EmaraTax وفق صفحة الخدمة كالتالي:
- سجّل الدخول إلى EmaraTax بالهوية الرقمية، أو سجّل في موقع الهيئة وفعّل الحساب.
- افتح شاشة الملف الشخصي (User Profile) واختر «الاستردادات الخاصة» (Special Refunds).
- اضغط «استردادات ضريبة المسكن الجديد» (New Residence VAT Refunds) ثم «طلب استرداد جديد».
- أكمل النموذج وأرفق المستندات وقدّم الطلب.
وفي تطبيق «مسكن» تنشئ مشروعاً سكنياً وترفع الفواتير الضريبية أثناء البناء (يولّد التطبيق رمزاً شريطياً يمسحه الموردون لربط الفاتورة بحسابك) ثم تُكمل الطلب بعد شهادة الإنجاز. تؤكد الهيئة استلام الطلب وتمنحك رقماً مرجعياً وقد تطلب معلومات إضافية. وبعد تقرير جهة التحقق تُبلغك الهيئة بقبول الطلب أو تعديله أو رفضه. وإذا تبيّن لك لاحقاً أنك طالبت بأكثر من حقك فتقدّم بإفصاح طوعي (البند 3.5؛ المادة 10(2) من قانون الإجراءات الضريبية). وأي منحة أو قرض، ومنه دعم مؤسسة محمد بن راشد للإسكان (انظر دليل بناء المسكن مع المؤسسة)، يُذكر في البيان الذي تطلبه جهة التحقق.
أسباب شائعة لتأخر طلب الاسترداد أو رفضه
تعدّد الهيئة الأخطاء الشائعة في البند 5.3. ولا تنشر قائمة كاملة بأسباب الرفض، فهذه ما تذكره بنفسها مضافاً إليها الشروط أعلاه.
- حقول لا تطابق المستندات الداعمة (الهوية والرخصة وخطاب البنك)، أو خطاب بنك بلا ترويسة أو بلا آيبان.
- غياب نسخة شهادة إنجاز البلدية، أو تعدد الملاك دون وكالة.
- فواتير مبسّطة دون البيانات التي تشترطها الهيئة، أو ليست باسم المالك أو بلا رقم تسجيل ضريبي أو بلا إثبات دفع، أو صادرة لطرف ثالث دون البيانات المطلوبة.
- تقديم بعد مرور 12 شهراً، أو بناية لا تُستخدم سكناً حصرياً كالبناية المؤجَّرة.
- تكاليف غير مقبولة بحسب الملحق 1 كالأثاث والأجهزة غير المثبّتة.
استرداد الضريبة للإضافات اللاحقة: الملاحق والمجالس وبنايات الخدمات
هذا هو الجزء الذي يتشدد فيه الدليل أكثر من غيره، فإليك ما تقوله الهيئة. يختبر الدليل أي شيء يُبنى بعد المسكن بسؤال: هل هو بحد ذاته «مسكن» (البند 3.2)، لا بسؤال: هل هو ملاصق للفيلا.
القاعدة العامة
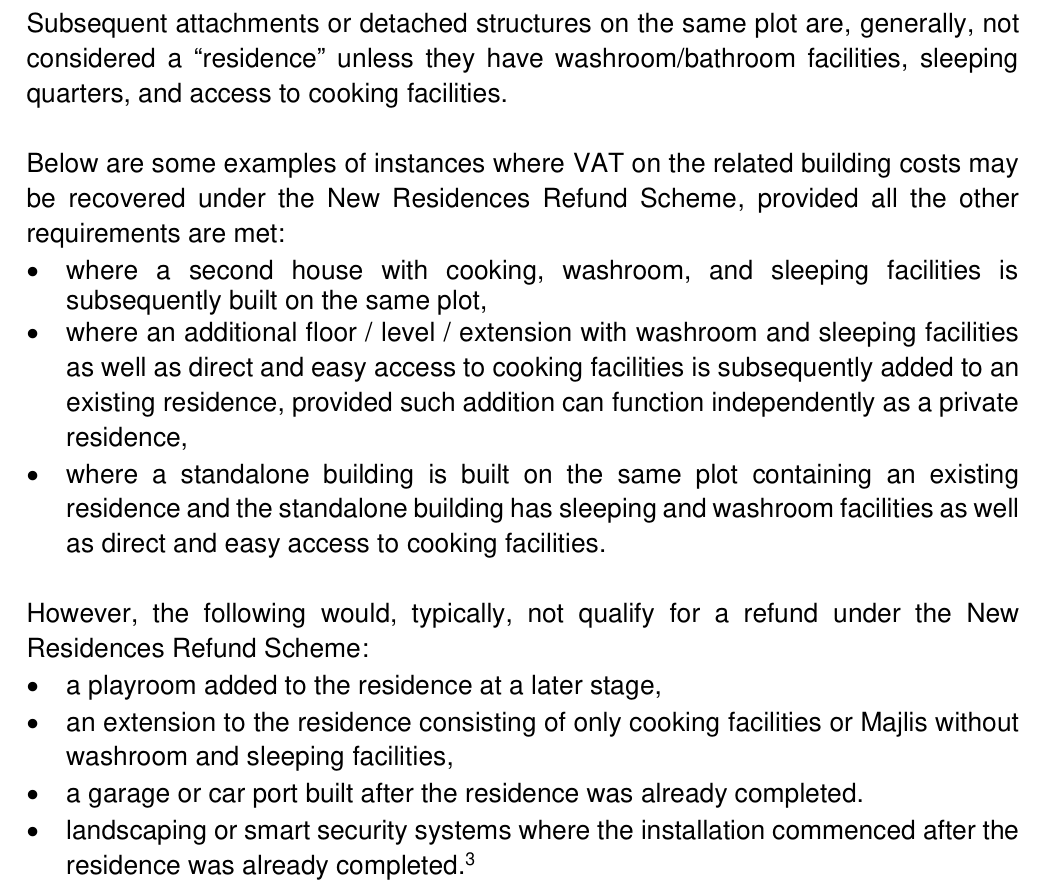
الملحقات أو البنايات المنفصلة اللاحقة على القطعة نفسها لا تُعدّ عموماً مسكناً ما لم تتوافر فيها دورة مياه وأماكن نوم ومرافق طبخ يمكن الوصول إليها. ولا يُمنح استرداد لأي بناية ملحقة أو منفصلة أخرى ما لم يستوفِ هذا التعريف (البندان 3.2 و3.4.2).
إضافات تقول الهيئة إنها قد تُقبل
- منزل ثانٍ فيه مطبخ ودورة مياه وأماكن نوم يُبنى لاحقاً على القطعة نفسها.
- طابق أو مستوى أو توسعة فيها دورة مياه وأماكن نوم ووصول مباشر وسهل إلى مرافق الطبخ تُضاف لاحقاً إلى مسكن قائم، بشرط أن تعمل مستقلة كمسكن خاص.
- بناية مستقلة على القطعة نفسها فيه أماكن نوم ودورة مياه ووصول مباشر وسهل إلى مرافق الطبخ.
وتضيف صفحة الخدمة أن الإضافة اللاحقة المدعومة بشهادة إنجاز جديدة يمكن المطالبة بها في طلب مستقل. ولا تذكر الصفحة كيف تُحسب المهلة لمثل هذه الإضافة، فتأكد من ذلك مع الهيئة، وتحقق من أن الرخصة والشهادة تصفان الإضافة وصفاً واضحاً.
إضافات لا تُقبل عادةً
- غرفة ألعاب تُضاف إلى المسكن في مرحلة لاحقة.
- توسعة مكوّنة من مرافق طبخ فقط، أو مجلس بلا دورة مياه وأماكن نوم.
- كراج أو مظلة سيارات تُبنى بعد اكتمال المسكن.
- تنسيق حدائق أو أنظمة أمان ذكية بدأ تركيبها بعد اكتمال المسكن.
بنايات الخدمات وغرف العمالة: اقرأ قائمة 2026 بدقة
يبدو تحديث يونيو 2026 مختلفاً عن البند 3.2 في بعض البنود. فالملحق 1 من الدليل يدرج بين البنود المقبولة من 1 يناير 2026 بناءً إضافياً مخصصاً لغرفة حارس أو سائق أو عاملة منزل، والكراج والمظلات الملحقة بالمسكن، وصالة رياضية أو غرفة ألعاب. أما البند 3.2 في الوثيقة نفسها فيقول إن غرفة الألعاب المضافة لاحقاً والكراج أو مظلة السيارات المبنيين بعد الإنجاز لا يُقبلان عادةً. ولا يشرح الدليل كيف يجتمع النصان، وينص على أن استرداد ضريبة بنود الملحق مشروط بتوافر كل الشروط الواردة فيه.
وعملياً:
- قراءتنا، وليست موقفاً للهيئة: بناية غرف عمالة أو كراج أو صالة رياضية تكون جزءاً من البناء الأصلي وتُنفَّذ وتُفوتر ضمن المسكن الجديد، هي الأقرب إلى قائمة 2026.
- قراءتنا، وليست موقفاً للهيئة: بناية خدمات أو ملحق يُبنى بعد سنوات يختبره البند 3.2 بوصفه بناية إضافية. ولا يُقبل إلا إذا ضمّ أماكن نوم ودورات مياه ووصولاً إلى مرافق الطبخ، وتربط صفحة الخدمة الطلب المستقل بشهادة إنجاز جديدة للإضافة.
- غرفة حارس أو سائق أو عاملة تُبنى لاحقاً، أو كراج، أو غرفة ألعاب، منطقة رمادية بين البند 3.2 والملحق 1. ولم نجد نصاً للهيئة يحسمها. اسأل الهيئة كتابةً قبل البناء (اضغط لإظهار البريد الإلكتروني أو 800 82923)، وبيّن هل الغرفة جزء من البناء الأصلي أم تُبنى لاحقاً، واحتفظ بالرد في ملفك.
- المجلس بلا دورة مياه وأماكن نوم مذكور ضمن ما لا يُقبل عادةً.
أسهل طريق لحماية الاسترداد هو التخطيط: ضع الغرف التي تعرف أنك ستحتاجها في الرخصة الأولى لتُبنى وتُفوتر وتُعتمد معاً. وإذا كنت تملك فيلا وتخطط لملحق فقواعد التخطيط في دليل رخصة بناء الملحق، ومحددات التكلفة في دليل تكلفة الملحق.
التخطيط مع المقاول والاستشاري
الاسترداد تطالب به أنت، لكن سلاسة الطلب تُبنى أثناء التنفيذ: اسمك الكامل ورقم القطعة على كل فاتورة ضريبية، وإيصال أو ختم «مدفوع» لكل دفعة، وحفظ الرخصة والعقود وجدول الكميات وأوامر التغيير في ملف واحد. وإن أردت فريقاً يخطط الفيلا أو الملحق مع الرخصة والمستندات في الحسبان فتعرّف على خدمة شركة بناء فلل في دبي ومقاول بناء ملاحق، أو راسلنا عبر صفحة التواصل.
الأسئلة الشائعة
ما مهلة استرداد ضريبة مساكن المواطنين؟
12 شهراً من الأسبق بين تاريخ شغل المسكن وتاريخ شهادة إنجاز المبنى. ولدفعات الاحتجاز نافذة خاصة مدتها 6 أشهر.
هل يشمل الاسترداد ملحق الفيلا أو التوسعة؟
فقط إذا كانت الإضافة بحد ذاتها مسكناً فيه أماكن نوم ودورات مياه ووصول إلى مرافق الطبخ. والمجلس بلا دورة مياه وأماكن نوم أو التوسعة المطبخية فقط لا تُقبل عادةً. ويمكن المطالبة بإضافة لاحقة لها شهادة إنجاز جديدة في طلب مستقل.
هل غرفة الخادمة أو السائق أو الكراج قابلة للاسترداد؟
يدرج الملحق 1 من دليل يونيو 2026 بين البنود المقبولة بناءً إضافياً مخصصاً لغرفة حارس أو سائق أو عاملة، والكراج والمظلات الملحقة بالمسكن، من 1 يناير 2026 بشرط توافر كل الشروط. ويقول البند 3.2 إن الكراج المبني بعد الإنجاز لا يُقبل عادةً، فتأكد من الهيئة قبل بنائه لاحقاً.
كم يستغرق الاسترداد وكم يكلّف؟
الخدمة مجانية. وتذكر صفحة الخدمة 25 يوم عمل من استلام طلب مكتمل، ويقول الدليل حتى 20 يوم عمل.
يلخّص هذا المقال وثائق رسمية للهيئة الاتحادية للضرائب لمالكي المساكن، وليس استشارة ضريبية أو قانونية. ويبقى موقع الهيئة والتشريع النافذ هما المرجع، وقد تتغير الأحكام دون إشعار.
المصادر الرسمية
- دليل الهيئة VATGRH1: استرداد ضريبة القيمة المضافة للمواطنين الذين يبنون مساكن جديدة (يونيو 2026)
- صفحة خدمة الهيئة: استرداد الضريبة للمواطنين الذين يبنون مساكن جديدة
- صفحة الهيئة: المواطنون الذين يبنون مساكن جديدة
- خبر الهيئة بتاريخ 9 يونيو 2026: توسيع نطاق المصروفات المقبولة
- نشرة الهيئة لبناة المساكن
- المادة 66 من قرار مجلس الوزراء رقم (52) لسنة 2017 (اللائحة التنفيذية) بموجب المرسوم بقانون اتحادي رقم (8) لسنة 2017 في شأن ضريبة القيمة المضافة، وقرار الهيئة رقم (5) لسنة 2026، كما ورد في الدليل.
هل تخطط لمشروعك القادم؟
تواصل مع فريق المصطفى للحصول على استشارة وعرض سعر لمشروعك في الإمارات.