
قراءة في 18 دقيقة
محتويات المقال
- باختصار
- المنحة أم القرض أم التمويل البنكي؟
- كيف تُدفع كل مرحلة؟ شرح مبسط
- التصميم والمخططات: ابدأ من الميزانية لا من الأحلام
- التراخيص والجهات: البلدية وهيئة كهرباء ومياه دبي
- كيف تختار المقاول وماذا تكتب في العقد
- الميزانية وجدول الكميات: أين يذهب المبلغ؟
- المستندات التي ستحتاجها
- من المالك
- من المقاول والمشروع
- مراحل التنفيذ والدفعات والفحوصات
- الصيانة والترميم داخل المشروع نفسه
- التسليم والدفعة الأخيرة
- بعد التسليم: الضمان والصيانة
- قائمة تحقق سريعة
- أمثلة من مشاريعنا
- تطبيقنا لتقدير تكلفة الملحق
- الأسئلة الشائعة
- ما أقصى مبلغ لمنحة الإضافة والصيانة؟
- هل يمكن الحصول على المبلغ الأكبر لبناء ملحق؟
- هل قرض المؤسسة بفوائد؟
- من يدفع للمقاول، المؤسسة أم البنك؟
- كم القسط الشهري لقرض المؤسسة؟
- ما هو الاستصناع؟
- هل أحتاج إلى تصريح من البلدية لبناء ملحق؟
- متى أبدأ بإجراءات هيئة كهرباء ومياه دبي؟
- هل يلزم فحص من البلدية قبل صب الأساسات والسقف؟
- هل أحتاج إلى استشاري مشرف لملحق صغير؟
- لماذا تُصرف الدفعات على مراحل؟
- ماذا لو توقف المقاول عن العمل؟
- ما المطلوب لاستلام الدفعة الأخيرة؟
- الخطوة التالية
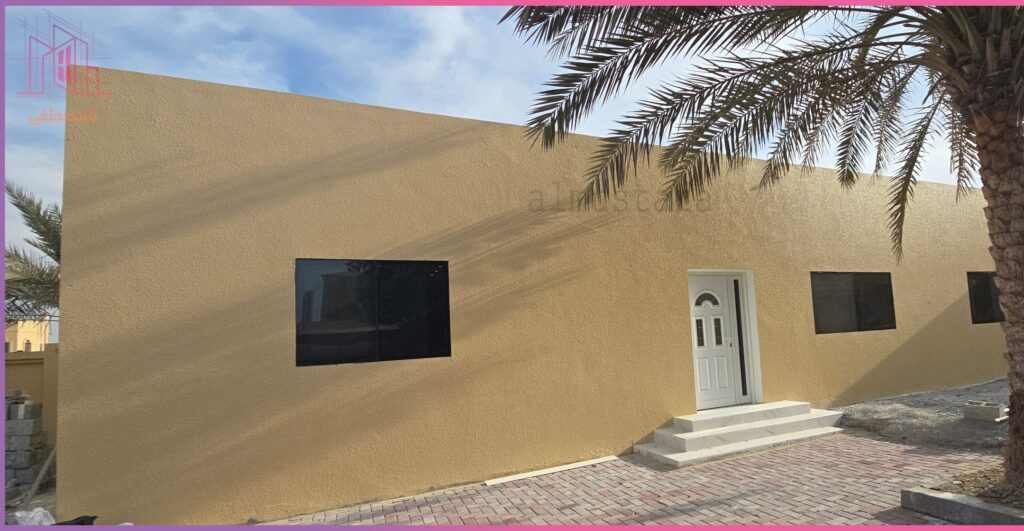
إذا كنت تفكر في بناء ملحق أو مجلس أو توسعة بيتك في دبي بدعم من مؤسسة محمد بن راشد للإسكان، فأنت على الأغلب تسأل نفس الأسئلة التي يسألها كل عميل قبل أن يبدأ: هل أستفيد من المنحة أم القرض؟ ومن أين أبدأ؟ وما الذي ينتظرني مع البلدية وهيئة كهرباء ومياه دبي؟ وكيف أختار مقاولاً يحفظ حقي وميزانيتي؟
كتبنا هذا الدليل بلغة بسيطة من واقع ما نمر به مع العملاء في المشاريع. نحن «المصطفى للمقاولات»، نبني لعملاء يستفيدون من برامج المؤسسة ونرافقهم في فهم المتطلبات. الشروط والمبالغ والإجراءات تحددها المؤسسة وحدها، فاعتمد دائماً على قنواتها الرسمية قبل أي قرار.
باختصار
- المؤسسة تعرض بحسب ما نُشر عنها منحة وقرضاً بدون فوائد لأعمال الصيانة والإضافة والإحلال، ومبلغ أكبر للإحلال الكامل (هدم وإعادة بناء) فقط.
- المنحة تدفعها المؤسسة مباشرة، أما القرض فيُنفَّذ عبر مصرف الإمارات الإسلامي بعقد استصناع: يدفع البنك تكلفة البناء على مراحل، وتسدد أنت للمؤسسة أقساطاً شهرية (من تجربة عملائنا نحو 1,000 درهم شهرياً لقرض بـ300 ألف درهم).
- الإضافة (ملحق أو مجلس) تختلف عن الإحلال الكامل، فلا تبنِ حساباتك على المبلغ الأكبر قبل أن تؤكد فئتك مع المؤسسة.
- التصميم والمخططات المعتمدة أولاً، ثم التراخيص، ثم التنفيذ. البدء قبل التصريح يعرضك لمخالفات ومشاكل.
- جدول كميات واضح وعقد مكتوب مفصل يختصران عليك نصف المشاكل المعتادة.
- لا تُغلق المشروع قبل أن تحصل على شهادة إنجاز المبنى وفحص الكهرباء والعداد الدائم وضمانات الأعمال.
يوضح الشكل التالي رحلة العميل من البداية إلى النهاية، وتشرح الأقسام التالية كل خطوة.
المنحة أم القرض أم التمويل البنكي؟
أول سؤال في الرحلة هو نوع الدعم الذي ينطبق عليك. ما نعرفه من الصفحات الرسمية أن المؤسسة تخدم مواطني إمارة دبي، وأن من مجالات عملها صيانة المساكن القائمة والإضافة عليها. وما نُشر عن خدماتها يذكر منحة وقرضاً بدون فوائد لأعمال الصيانة والإضافة والإحلال، بسقف يقارب 300 ألف درهم للصيانة والإضافة، ومبلغاً أكبر للإحلال الكامل (هدم وإعادة بناء). لا نذكر هنا أرقاماً نهائية لأن المبالغ والشروط قد تتغير وتختلف باختلاف الفئة، فالمرجع الأخير هو موظف المؤسسة أو مركز الاتصال (80030) أو الموقع الرسمي mbrhe.gov.ae.
| الخيار | ما المقصود به | ما يجب أن تتأكد منه |
|---|---|---|
| منحة المؤسسة | مبلغ لا يُسترد لأعمال الصيانة أو الإضافة أو الإحلال. تدفعه المؤسسة مباشرة للمقاول حسب الإنجاز المعتمد، دون أي بنك | فئتك، والسقف الحالي، وهل مشروعك إضافة أم إحلال |
| قرض المؤسسة | قرض سكني بدون فوائد يُنفَّذ عبر مصرف الإمارات الإسلامي (من تجربة عملائنا بعقد استصناع). يدفع البنك تكلفة الأعمال على مراحل، وتسدد أنت للمؤسسة أقساطاً شهرية | مبلغ القرض المتاح لك، والقسط الشهري، ومدة السداد، ونسبة الاستقطاع من الدخل |
| تمويل بنكي خاص بك | تمويل منفصل من بنك من اختيارك لما لا يغطيه الدعم أو لمن لا ينطبق عليه، وهو ليس جزءاً من منحة المؤسسة أو قرضها | إجمالي التكلفة النهائية وشروط البنك ومستنداته، وقارن بين أكثر من عرض |
أما التمويل البنكي الخاص بك (المنفصل عن قرض المؤسسة) فنكتفي بنصيحة عامة: لا تنظر إلى القسط الشهري وحده، بل إلى إجمالي ما ستدفعه في النهاية، وإلى مدة السداد، وإلى ما يشترطه البنك من مستندات وضمانات. اسأل أكثر من بنك، واطلب شروطه مكتوبة، ولا تلتزم بمبلغ لا يترك لك مساحة مريحة في ميزانية الأسرة.
كيف تُدفع كل مرحلة؟ شرح مبسط
يقارن الشكل التالي بين المسارين بنظرة سريعة.
1. المنحة. تأتي المنحة من المؤسسة مباشرة ولا يدخل فيها أي بنك. بعد موافقة المؤسسة على حالتك يعمل المقاول وفق المخططات المعتمدة والعقد، وتصرف المؤسسة الدفعات للمقاول بحسب الإنجاز المعتمد بعد فحص كل مرحلة.
2. القرض عبر مصرف الإمارات الإسلامي. هذا ما نشاهده في مشاريع عملائنا: يُنفَّذ القرض السكني من المؤسسة عبر مصرف الإمارات الإسلامي بعقد استصناع. والاستصناع عقد تمويل إسلامي يتعاقد فيه البنك على بناء المسكن ويدفع تكلفته أثناء التنفيذ، بدل أن يعطيك مبلغاً نقدياً. عملياً يتعامل البنك مع المقاول ويدفع له على مراحل، وتسوّي المؤسسة المبلغ مع البنك، وتسدد أنت المستفيد للمؤسسة أقساطاً شهرية، ولا فوائد على المواطن. ومثال حقيقي من تجربة عملائنا: قرض بنحو 300 ألف درهم كان يُسدَّد بنحو 1,000 درهم شهرياً. هذا مثال وليس وعداً، فالقسط الدقيق والمدة يختلفان حسب حالتك وتقررهما المؤسسة.
ما المنشور وما غير المنشور. تؤكد المصادر العلنية أن مصرف الإمارات الإسلامي أحد البنوك الشريكة للمؤسسة في التمويل السكني المتوافق مع الشريعة، وأن البنك يمول بناء المسكن ضمن برنامج المؤسسة، وأن الدفعات لا تُصرف إلا بعد أن يقدم المقاول فاتورة ومستندات تثبت الأعمال المنجزة، مع مراجعة التقدم وزيارات موقعية من المهندسين. وتذكر مواد أقدم للمؤسسة أنها تتحمل الأرباح ويسدد المستفيد أصل القرض فقط، وهذا يتسق مع كون القرض بلا فوائد عليك. لكن صفحات البنك العلنية تصف منتجه بعبارات عامة متوافقة مع الشريعة ولا تذكر كلمة الاستصناع، كما أن الشراكة المعلنة بين المؤسسة والبنك في أكتوبر 2025 تخص التوعية والرعاية لا منتجاً تمويلياً. لذلك فصيغة الاستصناع ومثال القسط أعلاه من تجربة عملائنا، فاطلب من المؤسسة والبنك تأكيد نوع العقد وقسطك كتابةً.
ماذا يعني هذا لك وللمقاول؟
- للمالك: لا تسلّم المقاول مبلغاً نقدياً. الدفعات تنتقل من الجهة الممولة إلى المقاول مقابل مراحل تم فحصها، وأنت تسدد للمؤسسة القسط المتفق عليه فقط.
- للمقاول: في حالة القرض يعمل المقاول ضمن إجراءات البنك، أي عقد وجدول كميات متطابقان تماماً، وتصريح بناء باسم المقاول، وخطابات التعهد، وخطاب الحساب البنكي (IBAN) لاستلام الدفعات. أما في المنحة فيتعامل المقاول مع المؤسسة مباشرة.
- للطرفين: لا دفعة قبل إنجاز المرحلة واعتمادها، والدفعة الأخيرة تنتظر شهادة الإنجاز وفحص الكهرباء.
والخلاصة العملية: ابدأ بسؤال المؤسسة عن فئتك ومبلغك، ثم تعال إلينا بمخططاتك أو فكرتك، ونحسب لك معاً ما يمكن بناؤه ضمن المبلغ المتاح قبل أن تلتزم بأي شيء.
التصميم والمخططات: ابدأ من الميزانية لا من الأحلام
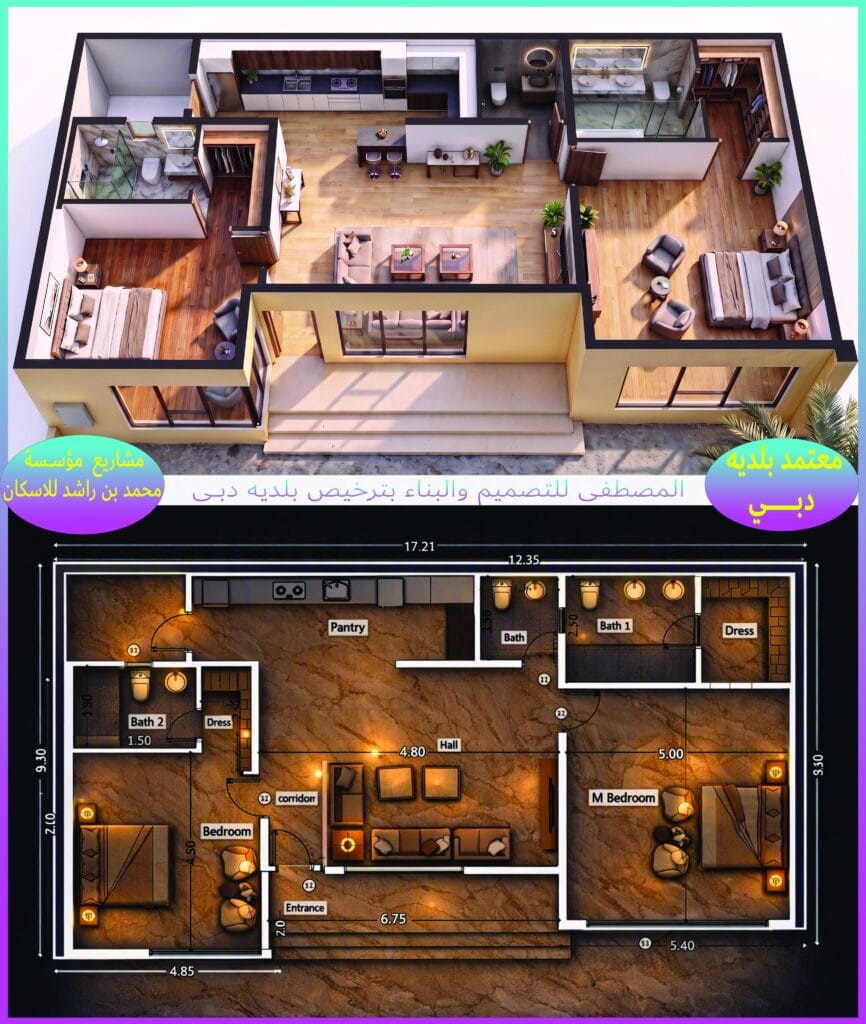
أكثر عميل يتعب هو من يبدأ بتصميم كبير ثم يكتشف أن الميزانية لا تكفيه. الأفضل أن تحدد أولاً ما تحتاجه فعلاً: مجلس للضيوف، غرف نوم إضافية، صالة، مطبخ تحضيري، دورات مياه. ثم يُرسم الملحق بحيث يتصل بالبيت القائم ويحترم الارتدادات والمساحات المسموح بها وشروط البلدية. المخططات المعمارية والإنشائية تُعدّ عبر مكتب هندسي مرخص، وتُعتمد قبل أي تنفيذ. أما الإشراف الاستشاري فلا يلزم في المشاريع الصغيرة كالملاحق والمجالس.
ونصيحة من التجربة: اتفق على التصميم النهائي قبل بدء الحفر. أي تعديل في المخطط بعد الاعتماد يعني تأخيراً وتكلفة، وقد تشترط الجهة الممولة موافقة كتابية قبل أي تغيير. ولمن يريد فكرة مبدئية عن الأرقام قبل الجلوس معنا، فعندنا تطبيق مجاني لحساب تكلفة الملاحق يعطيك تقديراً أولياً. والتقدير النهائي يكون بعد زيارة الموقع.
التراخيص والجهات: البلدية وهيئة كهرباء ومياه دبي
التراخيص هي الجزء الذي يخيف أغلب العملاء، وهو في الحقيقة مجرد تسلسل منظم إذا عرفته من البداية. ما نراه في مشاريعنا عادةً يسير هكذا:
- التمويل: تأكد من موافقة جهة التمويل على الدعم أو القرض.
- التصريح: استخراج تصريح البناء من بلدية دبي. وتُدرج دبي ضمن خدماتها الإلكترونية تصريح بناء ملاحق الفلل الخاصة. لا تبدأ أي عمل قبل صدوره.
- الكهرباء مبكراً: تجهيز مخططات الكهرباء واعتمادها من هيئة كهرباء ومياه دبي في بداية المشروع، لا في آخره، حتى لا يتأخر التوصيل عند التسليم.
- التنفيذ: مراحل البناء، مع فحص مهندس البلدية واعتماده قبل صب الأساسات وقبل صب سقف الخرسانة.
- الفحص النهائي: فحص الكهرباء وتركيب العداد الدائم.
- شهادة إنجاز المبنى: تصدر من البلدية بعد اكتمال الأعمال وفحصها واعتمادها.
تفاصيل كل خطوة ومستنداتها ورسومها تتغير من وقت لآخر، فتحقق منها في الخدمات الإلكترونية الحكومية. وإذا كان بيتك أو ملحقك قائماً أصلاً بلا ترخيص، فلذلك مسار مختلف شرحناه في مقال ترخيص ملحق أو مبنى قائم في دبي.
كيف تختار المقاول وماذا تكتب في العقد
اختيار المقاول أهم قرار في المشروع، وسعر العرض ليس المقياس الوحيد. اسأل عن ترخيص المقاول ونشاطه المناسب (البناء والصيانة قد يكونان نشاطين مختلفين)، وعن اسمه في التصريح، وعن مشاريع منفذة تستطيع زيارتها أو مشاهدة صورها، واطلب عرض سعر مكتوباً مع جدول كميات مفصل. وإن شككت في عرض أرخص بكثير من غيره، فاسأل ما الذي سقط منه.
أما العقد فلا ينبغي أن يبقى كلاماً شفهياً. العقد الجيد المكتوب يتضمن عادةً:
- نطاق الأعمال بالتفصيل وقيمة العقد الإجمالية، مع بيان ضريبة القيمة المضافة.
- مدة التنفيذ بالأيام وتاريخ الاستلام المتفق عليه، وما يدخل فيها من فترة تحضير واستخراج تصاريح.
- غرامة التأخير: مبلغ يومي وسقف أعلى واضحان.
- ما يحدث عند توقف الأعمال بلا مبرر لفترة محددة.
- عدم الاستعانة بمقاول من الباطن إلا بموافقة المالك الكتابية.
- جدول الدفعات المرتبط بنسب إنجاز حقيقية تتحقق منها الجهة الممولة.
- نسبة محتجزة من كل دفعة، ونسبة محتجزة للصيانة بعد التسليم لمدة محددة.
- الضمانات: ضمان الأعمال، وما قد تطلبه جهة التمويل من ضمان حسن تنفيذ.
هذه بنود نراها في العقود الجادة، وهي ليست نموذجاً تفرضه المؤسسة؛ التزامات العقد التي تشترطها الجهة الممولة تأتيك منها مباشرة، فاطلبها واقرأها قبل التوقيع.
الميزانية وجدول الكميات: أين يذهب المبلغ؟
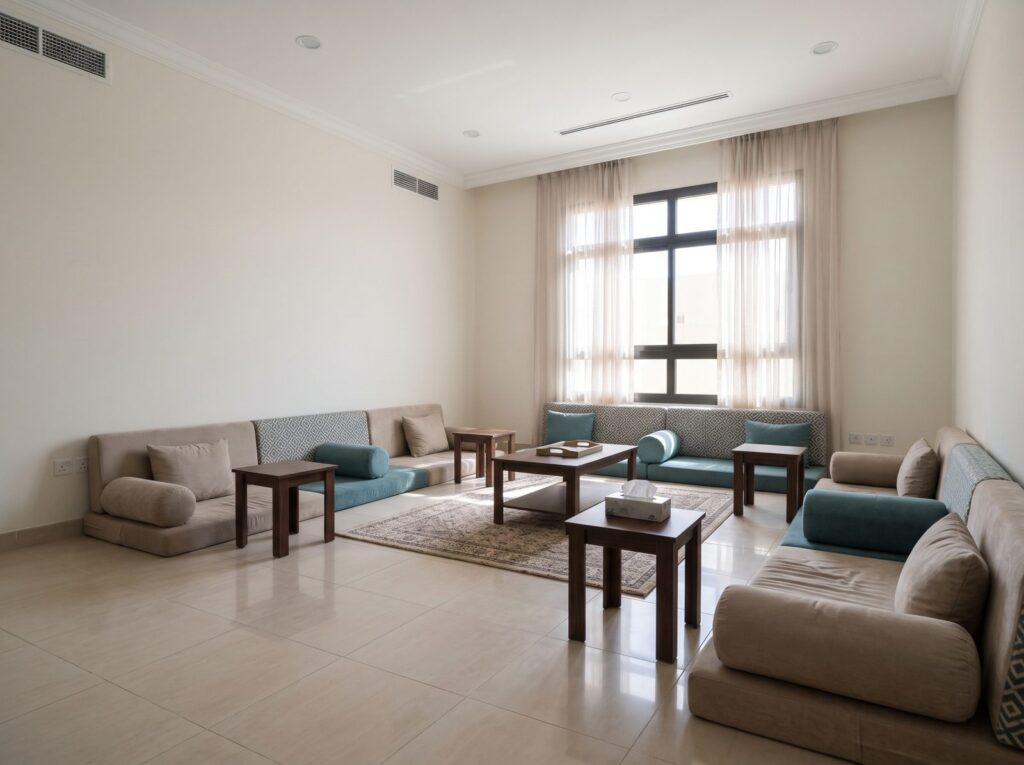
جدول الكميات (BOQ) هو الورقة التي تقسم قيمة المشروع إلى بنود: التجهيز والحفر، الأساسات، الهيكل الخرساني، البلوك واللياسة، الكهرباء والسباكة والتكييف، الألمنيوم والنجارة، البلاط والدهان والتشطيبات، والأعمال الخارجية. وجوده بصيغة واضحة يفيدك في ثلاثة أمور: تقارن به العروض بدقة، وتتابع به الإنجاز عند كل دفعة، وتعرف به أين ذهب كل درهم.
لا نذكر هنا أرقاماً جاهزة لأن التكلفة تتغير مع المساحة ونوع التشطيب وحالة الأرض والمتطلبات الإنشائية، وأي رقم عام قد يضللك. لكن تذكر هذه القاعدة: التشطيبات الفاخرة هي أكثر ما يرفع الميزانية، فحدد مستواها مبكراً، واختر المواد والألوان في وقت مناسب كي لا تتأخر الأعمال بانتظار قرارك.
المستندات التي ستحتاجها
جهة التمويل هي التي تعطيك قائمتها الدقيقة، وهذا ما يُطلب عادةً، وقد يزيد أو ينقص بحسب حالتك:
من المالك
- الهوية الإماراتية وجواز السفر، وخلاصة القيد عند الحاجة.
- خطاب موافقة المؤسسة أو ما يثبت الدعم.
- مستندات الأرض والمخطط المعتمد للبيت القائم.
- مستندات الدخل والحساب البنكي إن كان هناك تمويل.
- تفعيل الهوية الرقمية (UAE PASS) لأن بعض الإجراءات والتوقيعات تتم من خلالها.
من المقاول والمشروع
- الرخصة التجارية سارية وبالنشاط المناسب.
- المخططات المعتمدة وتصريح البناء باسم المقاول.
- العقد الموقع بين الطرفين وجدول الكميات المطابق لقيمته.
- بيانات الحساب البنكي للمقاول (خطاب IBAN صادر من بنكه) وهوية المفوض بالتوقيع.
- إذا مر القرض عبر البنك: عقد أصلي على ورق الشركة موقع ومختوم في كل صفحة، بقيمة إجمالية ومدة ضمن حد البنك (المنشور حتى 18 شهراً)، وخطابات تعهد من المالك والمقاول (والاستشاري إن وُجد).
نصيحتنا: اجمع المستندات في ملف واحد، وافحص تواريخ الصلاحية قبل التقديم. نقص مستند واحد قد يؤخر المشروع أسابيع.
مراحل التنفيذ والدفعات والفحوصات
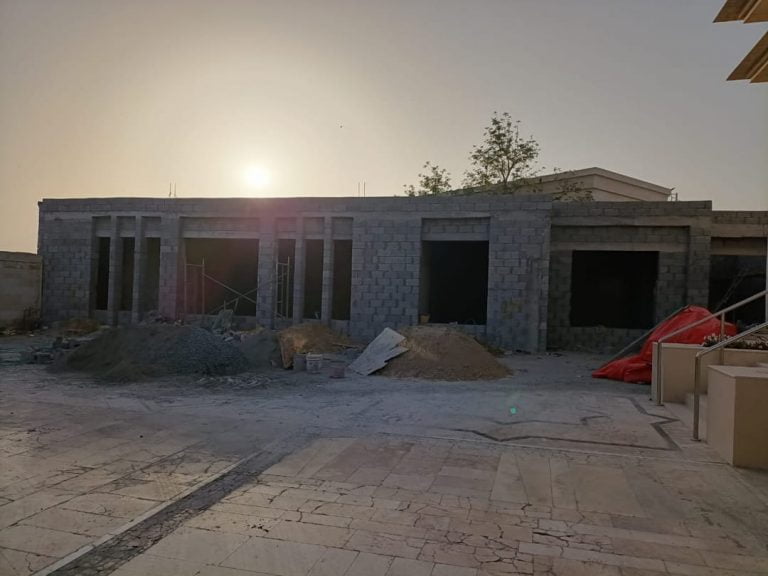
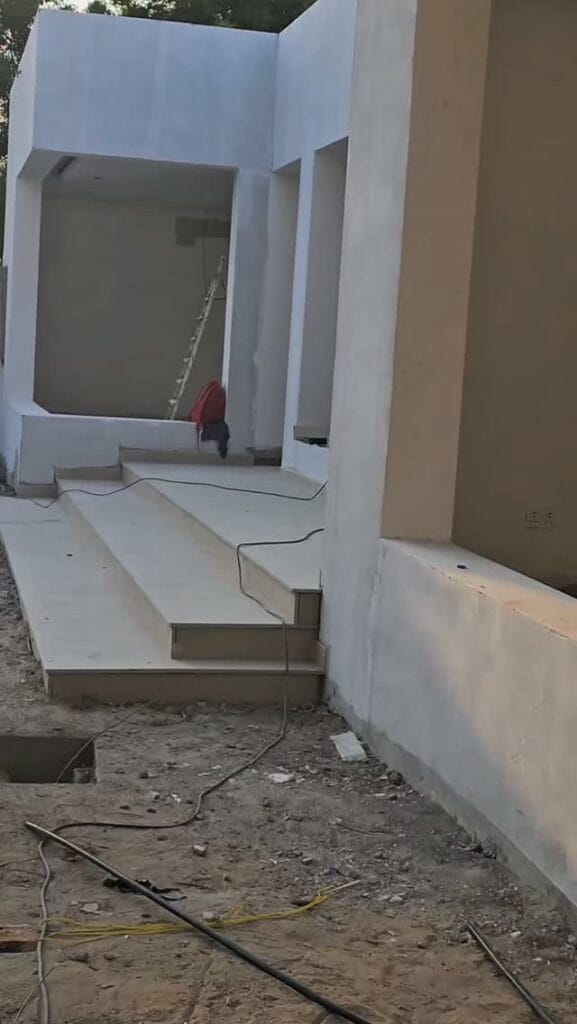
يمر البناء عادةً بالحفر والأساسات، ثم الهيكل الخرساني، ثم البلوك، ثم اللياسة، ثم الكهرباء والسباكة والتكييف، ثم الألمنيوم والنجارة، ثم البلاط والدهان، وأخيراً الأعمال الخارجية. وفي كل مرحلة يُفحص ما أُنجز قبل اعتماد الدفعة المرتبطة بها. وقبل صب الأساسات يفحص مهندس بلدية دبي الأعمال ولا يجوز الصب إلا باعتماده، والأمر نفسه قبل صب سقف الخرسانة. أما السقف المصنوع من ألواح الساندويتش فلا صب فيه، فلا ينطبق عليه فحص صب السقف. والاستشاري المشرف غير مطلوب في المشاريع الصغيرة. لا تتردد في طلب صور مرحلية من المقاول وزيارة الموقع بين الحين والآخر.
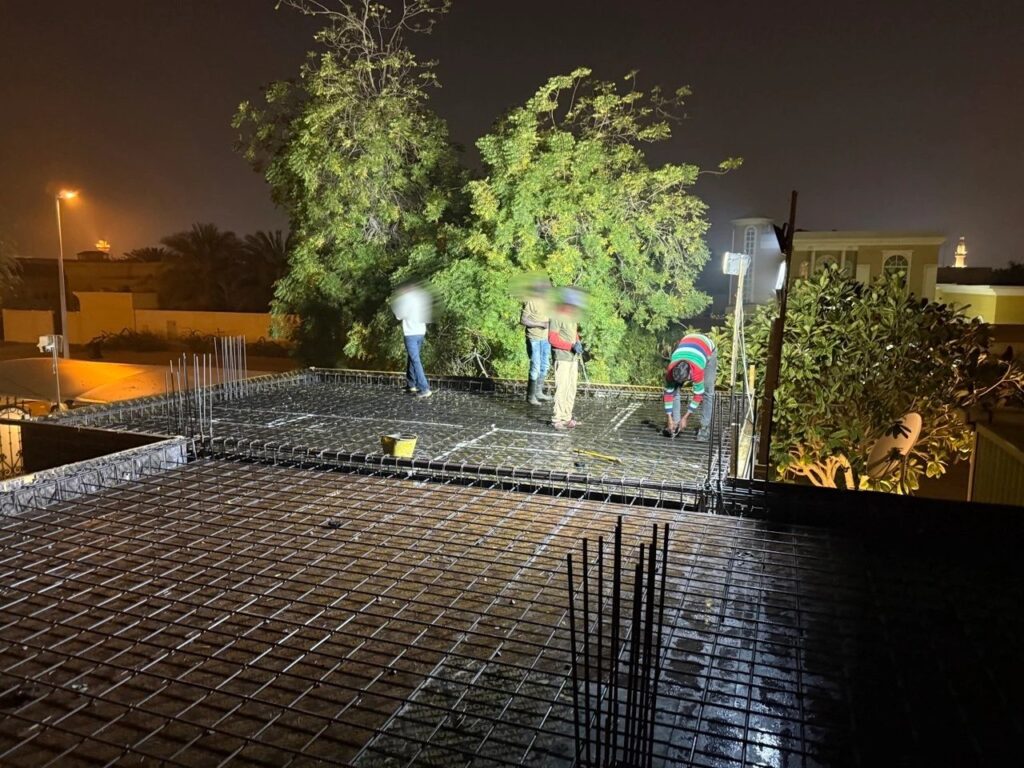
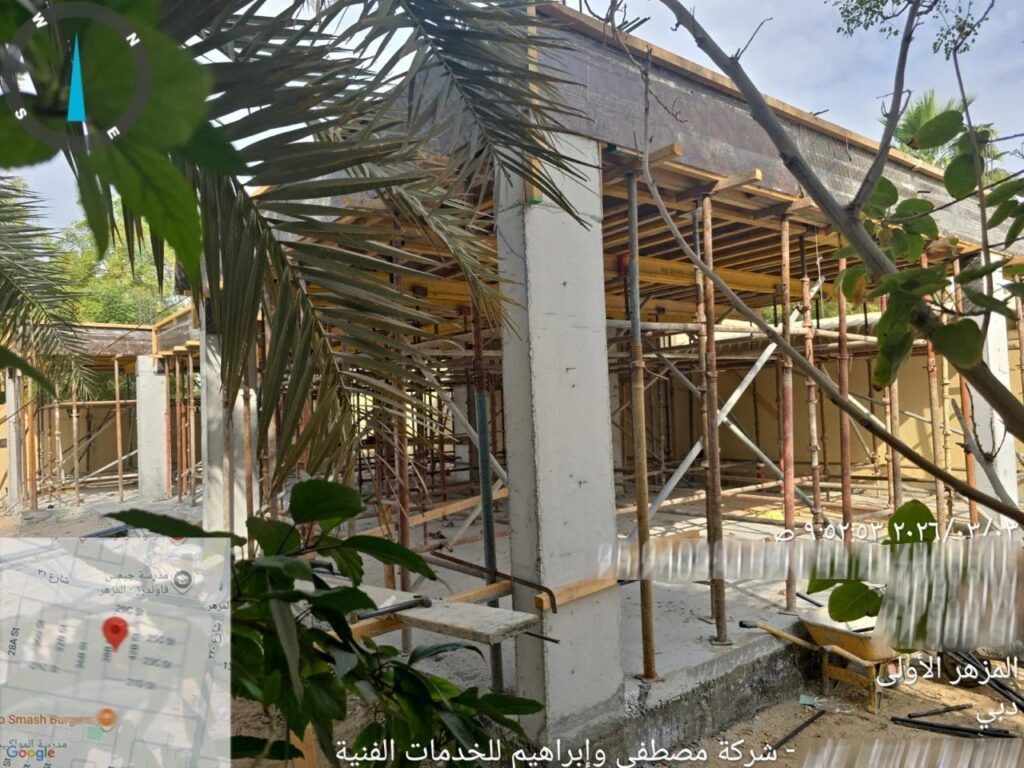
الدفعات تُصرف حسب الإنجاز الفعلي، ولكل جهة ممولة آلية تحقق خاصة بها. ففي المنحة تدفع المؤسسة للمقاول مباشرة. وفي القرض يدفع البنك للمقاول على مراحل بعد أن يقدم المقاول فاتورة ومستندات تثبت الأعمال المنجزة، وبعد مراجعة التقدم وزيارات الموقع. وعادةً لا تُصرف الدفعات الأخيرة قبل أن يستكمل المشروع فحص الكهرباء والعداد وغيرها. اطلب من الجهة الممولة والمقاول جدولاً مكتوباً بالدفعات والنسب والشروط من أول يوم.
الصيانة والترميم داخل المشروع نفسه
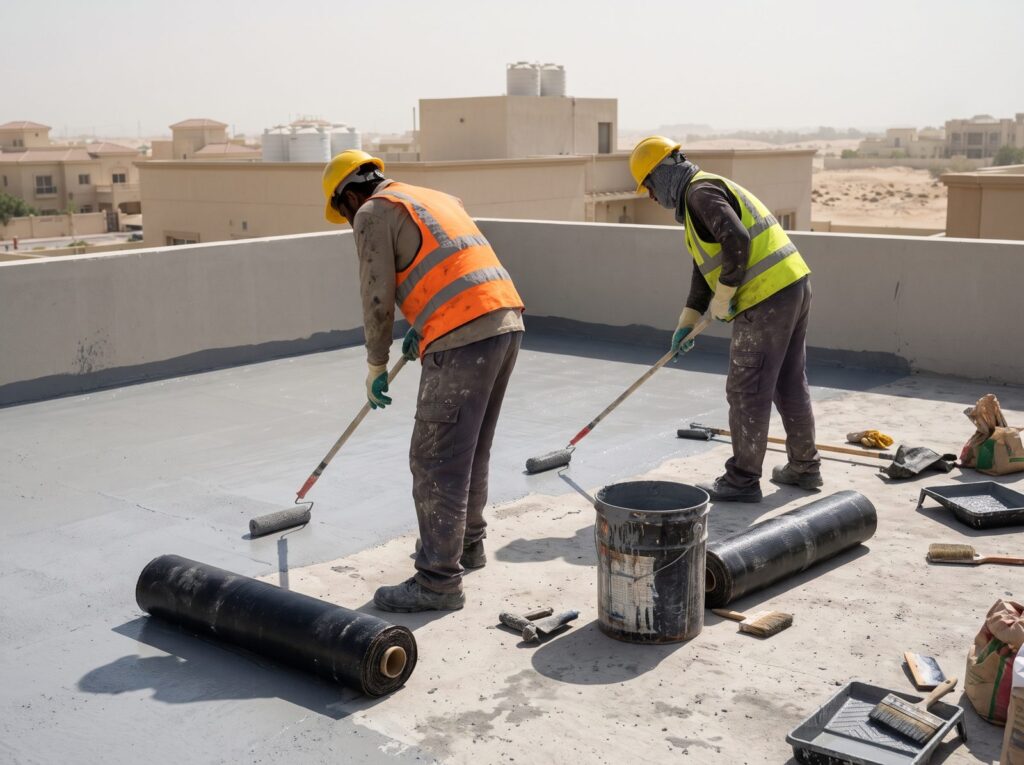
كثير من العملاء يريدون بناء ملحق وتحسين البيت القائم في آن واحد، كمعالجة تسرب السطح، أو تجديد دورات المياه والمطبخ، أو ترميم الواجهة والدهان. هذه الأعمال تدخل ضمن مجال المؤسسة في الصيانة، لكن هل يمكن جمعها مع الإضافة في طلب واحد وبأي مبلغ؟ هذا سؤال توجهه إلى المؤسسة قبل أن تضعه في خطتك.
ومن خبرتنا في الصيانة: العزل المائي أهم من الطلاء. اطلب كتابةً نوع المادة وعدد الطبقات ومدة الضمان، واختبر شبكة الأنابيب بالضغط قبل التغطية في أعمال دورات المياه والمطابخ. وتأكد أن المقاول مرخص للصيانة إن كان مشروعك صيانة، لأن بعض الجهات تطلب إقراراً أو تحفظاً على المقاولين غير المرخصين لهذا النشاط.
التسليم والدفعة الأخيرة
لا تعتبر المشروع منتهياً لأن الدهان جف. الدفعة الأخيرة تعني عادةً ثلاثة أشياء مكتملة:
- شهادة إنجاز المبنى من بلدية دبي إن كان المشروع بتصريح.
- فحص الكهرباء النهائي وتركيب العداد الدائم من هيئة كهرباء ومياه دبي.
- الضمانات الأصلية للعزل والدهان والتكييف وسخانات المياه والمضخات وغيرها، مع كتيبات التشغيل.
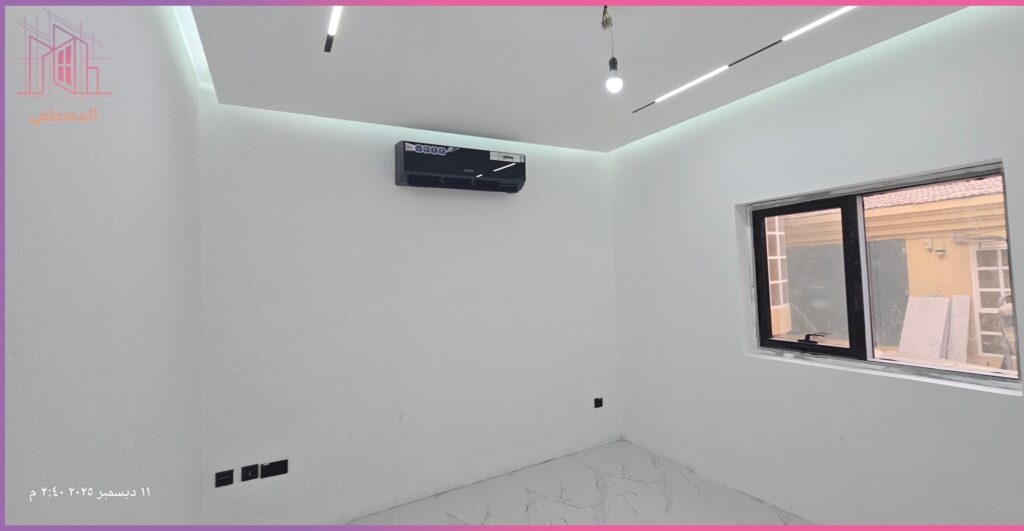
وقبل التوقيع على الاستلام، امشِ في الملحق مع المقاول ومعك قائمة بالملاحظات: الأبواب والنوافذ، البلاط، الدهان، الإضاءة، تصريف المياه، دورات المياه، وتشغيل المكيفات. سجل كل ملاحظة كتابةً بالتاريخ.
بعد التسليم: الضمان والصيانة
يستحسن أن يتضمن العقد فترة ضمان على العيوب (عادةً سنة)، ونسبة محتجزة للصيانة تُفرج عنها بعد انقضائها. إن ظهر عيب فأبلغ المقاول كتابةً مع صورة وتاريخ. وفي مناخنا الحار يكفيك لحفظ الملحق أن تنظف فلاتر المكيفات دورياً، وأن تتفقد مصارف السطح قبل موسم المطر، وأن تراقب مواد منع التسرب حول النوافذ.
قائمة تحقق سريعة
- أكدت فئتي ومبلغي مع المؤسسة من قنواتها الرسمية.
- حددت احتياجي وميزانيتي قبل التصميم.
- المخططات معتمدة ولا تعديل بعد الاعتماد إلا بموافقة.
- تصريح البناء صدر قبل أول يوم عمل.
- مخططات الكهرباء قُدمت مبكراً.
- رخصة المقاول سارية وبالنشاط الصحيح.
- جدول الكميات والعقد مكتوبان وموقعان.
- جدول الدفعات والنسب المحتجزة واضح.
- مستندات التمويل كاملة وسارية.
- عند التسليم: شهادة الإنجاز، العداد الدائم، الضمانات.
أمثلة من مشاريعنا
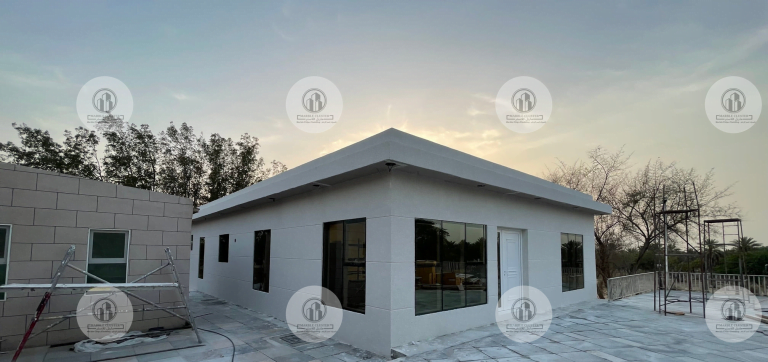
هذه مشاريع نفذناها لعملاء استفادوا من قروض ومنح مؤسسة محمد بن راشد للإسكان، ونعرضها لتتخيل الشكل النهائي ومراحل العمل من التصميم حتى التسليم:
- ملحق سكني مودرن بغرفتين في المزهر 1 (130–135 م²) — بقرض من المؤسسة.
- ملحق سكني بثلاث غرف في البرشاء 3 (115 م²) — بمنحة من المؤسسة.
- ملحق بغرفتين وصالة ومطبخ في القوز (110 م²) — بمنحة من المؤسسة.
ويمكنك تصفح كل مشاريعنا الممولة من المؤسسة أو بقية الأعمال في معرض المشاريع، والاطلاع على خدماتنا من ملاحق ومجالس واستراحات وترميم.
تطبيقنا لتقدير تكلفة الملحق
قبل أن تتواصل معنا، يمكنك أن تأخذ فكرة أولية عن المساحة والتكلفة من تطبيقنا المجاني «بناء ملاحق مؤسسة الإسكان»: حاسبة تقديرية لتكلفة الملحق حسب المساحة ونوع البناء والمطبخ والحمامات، مع تصاميم جاهزة وصور من مشاريعنا المنفذة، وحجز زيارة مباشرة.
- اقرأ دليل استخدام التطبيق خطوة بخطوة.
- حمّل التطبيق من App Store لأجهزة آيفون أو من Google Play لأجهزة أندرويد.
الأرقام في التطبيق تقديرية تساعدك على التخطيط ولا تغني عن عرض السعر النهائي بعد المعاينة.
الأسئلة الشائعة
ما أقصى مبلغ لمنحة الإضافة والصيانة؟
ما نُشر عن خدمة الصيانة والإضافة يذكر سقفاً يقارب 300 ألف درهم، لكن المبالغ قد تُحدَّث وتختلف باختلاف الفئة، فتأكد من المؤسسة أو موقعها الرسمي قبل أن تبني ميزانيتك.
هل يمكن الحصول على المبلغ الأكبر لبناء ملحق؟
المبلغ الأكبر يُذكر للإحلال الكامل أي هدم المسكن وإعادة بنائه، أما الملحق فهو إضافة، فاسأل المؤسسة عن فئة مشروعك قبل أن تتوقع أي مبلغ.
هل قرض المؤسسة بفوائد؟
تصفه المعلومات المنشورة عن المؤسسة بأنه قرض بدون فوائد، وكما شرحنا أعلاه تتحمل المؤسسة الأرباح ويسدد المواطن أصل القرض فقط. أما مبلغه وقسطه ومدة سداده وشروط استحقاقه فتحددها المؤسسة، فاسألها عن حالتك. والتمويل البنكي الخاص بك خارج برنامج المؤسسة أمر مختلف يحدد البنك تسعيره.
من يدفع للمقاول، المؤسسة أم البنك؟
يعتمد على نوع الدعم. في المنحة تدفع المؤسسة للمقاول مباشرة حسب الإنجاز المعتمد. وفي القرض تمر الدفعات عبر البنك (من تجربة عملائنا مصرف الإمارات الإسلامي بعقد استصناع) فيدفع للمقاول على مراحل، وتسوّي المؤسسة مع البنك وتسدد أنت للمؤسسة.
كم القسط الشهري لقرض المؤسسة؟
يعتمد على مبلغ القرض وحالتك، وتقرره المؤسسة. ومثال من تجربة عملائنا: قرض بنحو 300 ألف درهم كان يُسدَّد بنحو 1,000 درهم شهرياً، لكن لا تعتبر هذا وعداً، واسأل المؤسسة عن قسطك ومدتك بالتحديد.
ما هو الاستصناع؟
عقد تمويل إسلامي يتعاقد فيه البنك على بناء مبنى ويدفع تكلفته مع تقدم العمل، بدل أن يقرضك مبلغاً نقدياً. ومن تجربة عملائنا يعمل قرض المؤسسة عبر الإمارات الإسلامي بهذه الصيغة، وصفحات البنك العلنية لا تسمّي العقد، فتأكد منه في أوراقك.
هل أحتاج إلى تصريح من البلدية لبناء ملحق؟
نعم في الغالب، فبناء إضافة على فيلا خاصة يتطلب تصريح بناء من بلدية دبي، ولا ينبغي البدء قبل صدوره.
متى أبدأ بإجراءات هيئة كهرباء ومياه دبي؟
الأفضل مبكراً، بتقديم مخططات الكهرباء واعتمادها في بداية المشروع، لأن التوصيل والعداد الدائم يأتيان في آخر المشروع وأي تأخير فيهما يؤخر التسليم.
هل يلزم فحص من البلدية قبل صب الأساسات والسقف؟
نعم، يفحص مهندس بلدية دبي الأعمال قبل صب الأساسات ولا يُصب قبل اعتماده. والأمر نفسه قبل صب سقف الخرسانة، أما سقف الساندويتش بانل فلا صب فيه فلا ينطبق عليه ذلك.
هل أحتاج إلى استشاري مشرف لملحق صغير؟
لا، الاستشاري غير مطلوب في المشاريع الصغيرة كالملاحق والمجالس، ويبقى فحص مهندس البلدية واعتماده قبل الصب مطلوباً. أما المخططات فيعدّها مكتب هندسي مرخص.
لماذا تُصرف الدفعات على مراحل؟
لأن الجهة الممولة تربط كل دفعة بإنجاز فعلي يتم التحقق منه، وهذا يحميك أيضاً من دفع مبالغ لأعمال لم تُنفذ.
ماذا لو توقف المقاول عن العمل؟
اطلب أن يتضمن العقد بنداً واضحاً للتوقف المتكرر بلا مبرر وما يترتب عليه، وراسل المقاول كتابةً، وأبلغ جهة التمويل (والاستشاري إن وُجد)، ولا تستبدل المقاول أو تدفع خارج الجدول قبل أن تتأكد من الإجراء السليم.
ما المطلوب لاستلام الدفعة الأخيرة؟
غالباً شهادة إنجاز المبنى من البلدية، وفحص الكهرباء والعداد الدائم، وضمانات الأعمال الأصلية، ولكل جهة ممولة قائمتها الخاصة فاسألها مسبقاً.
الخطوة التالية
إذا عندك مخطط أو فكرة، فأرسلها لنا على واتساب 0585812370 أو عبر صفحة التواصل، ونرتب لك زيارة موقع مجانية وتقديراً مبدئياً بلا التزام. ونعدك بالصراحة: نقول لك ما يمكن وما لا يمكن، ولا نعدك بموافقات ليست بأيدينا. وللتجربة السريعة جرّب تطبيق حساب التكلفة المجاني.
آخر مراجعة لهذا الدليل: نوفمبر 2026. المعلومات عامة وليست استشارة قانونية أو مالية، وشروط المؤسسة والجهات الحكومية قابلة للتغيير. المصطفى للمقاولات مقاول مستقل غير تابع لمؤسسة محمد بن راشد للإسكان أو لأي بنك ولا يتحدث باسمها، والتطبيق المذكور من تطويرنا وليس تطبيقاً رسمياً للمؤسسة.
هل تخطط لمشروعك القادم؟
تواصل مع فريق المصطفى للحصول على استشارة وعرض سعر لمشروعك في الإمارات.